
AKIYA.NET EXPLAINER
4,817件は、税の適用件数ではなく確認書の交付数
国土交通省が2026年3月31日に公表した4,817件は、2024年中に全国の市区町村が交付した「低未利用土地等確認書」の件数です。2024年に行われた全ての土地売買や、税の特例を実際に受けた人数ではありません。確認書の交付数と税制特例の適用件数は同じではありません。確認書の交付後も、別の要件を満たさず税制が適用されない場合があると、国交省自身が注意しています。
同じ集計では、譲渡前の状態で「空き地」が49.6%、譲渡後の利用で「住宅」が72.1%でした。これは交付された確認書についての割合です。自分の土地が住宅用に売れる確率ではありません。土地と空き家の使い道を考えるときは、この全国集計と個別の立地・建物状態を分けて見ます。
「100万円控除」は100万円を受け取る意味ではない
この特例は、一定の低未利用土地等を売った個人の長期譲渡所得から、最大100万円を差し引く制度です。売却額から一律100万円が戻る制度でも、税額を100万円減らす制度でもありません。譲渡所得が100万円に満たなければ、その譲渡所得の額までが控除の上限です。取得費、売却のための費用、ほかの特例との関係によって計算は変わるため、手取り額を記事中の見出しだけで見積もらないでください。
国税庁の2026年4月1日現在の案内では、対象となる譲渡期間は2020年7月1日から2028年12月31日までです。制度の期限と、個別の年の確定申告の時期は別に確認します。売却を急ぐ前に、予定している契約日と引渡し日、所有期間を相談先へ伝えましょう。
仮の譲渡所得で、差し引く場所を確かめる
制度の他の要件をすべて満たし、この譲渡に係る長期譲渡所得の金額が80万円だったと仮定すると、100万円をそのまま差し引くのではなく、控除額は所得の80万円までです。譲渡所得が150万円だったと仮定すれば、そこから100万円を差し引いた後の金額は50万円です。どちらも計算の位置を示す仮例で、実際の売却、税額、手取り額を示すものではありません。
「500万円以下、一定区域では800万円以下」は土地と上物を合わせた売却価格の上限であり、「100万円」は長期譲渡所得からの控除上限です。売却価格、取得費や譲渡費用を踏まえた所得、税額を別の欄に書き、価格だけから控除額を決めないでください。利用可否と税額の計算は、所在地・所有期間・譲渡後の利用等も含め、国税庁の現行案内と税務署で確認します。
価格上限は、土地だけでなく建物等も合計する
基本の価格要件は、低未利用土地等と一緒に売る上物の対価の合計が500万円以下であることです。市街化区域や、一定の用途地域が定められた区域、所有者不明土地対策計画を作成した市町村の一定区域では、2023年1月1日から2028年12月31日までの譲渡について800万円以下とされます。「千葉県内だから800万円」という決め方ではなく、対象の土地がどの区域に入るかを市区町村で確かめます。
個人が売主で、売った年の1月1日時点の所有期間が5年を超えていることも要件です。取得日と譲渡予定年を並べ、登記事項証明書や取得時の契約書などで確認します。親子・夫婦など特別な関係にある相手への譲渡や、ほかの譲渡所得の特例との併用にも制限があります。共有、相続、分筆をした土地では、持分や取得日、過去の譲渡を含めて税務の相談先に確認してください。
売った後に「使われる見込み」を確認する
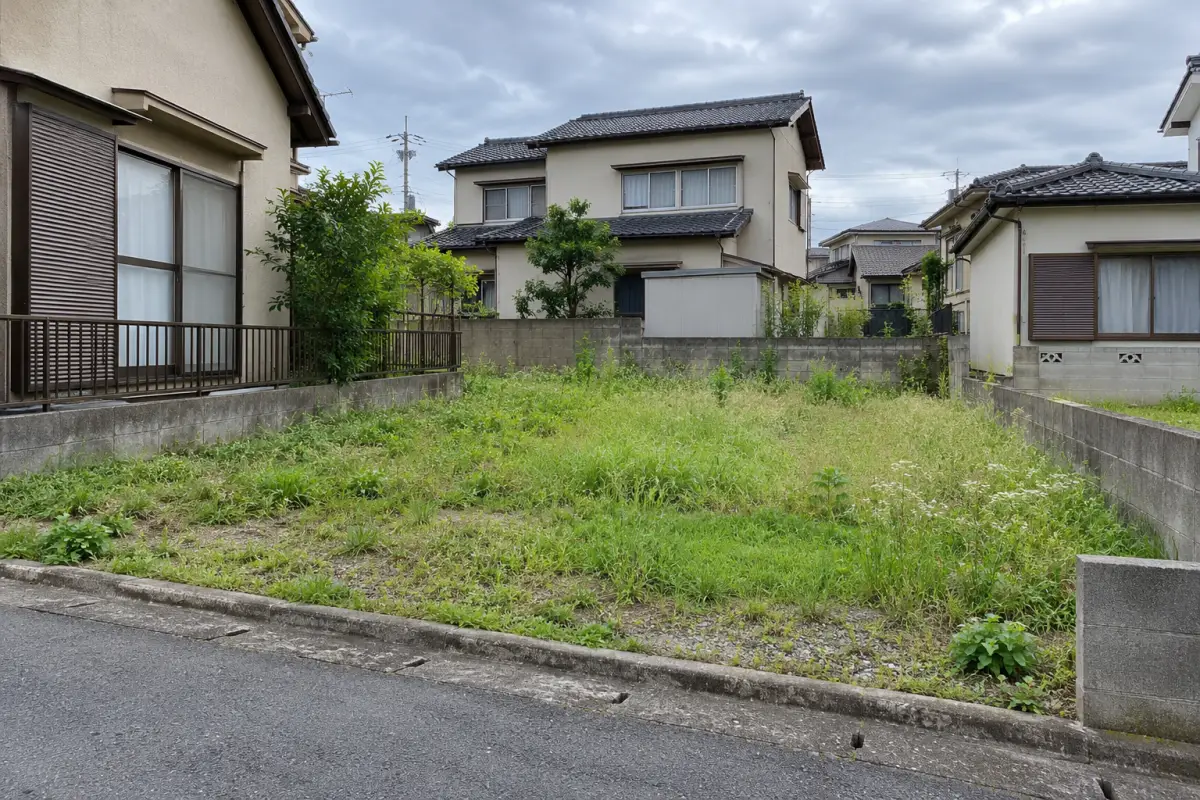
対象は都市計画区域内の低未利用土地等です。使われていない空き地だけでなく、空き家や空き店舗のある土地が含まれる場合もあります。ただし、売った後も低未利用のまま放置される取引は対象になりません。買主がどう使う予定かを、売買の仲介者や買主と早めに確認します。
庭木が伸びた建物付きの敷地でも、写真だけで低未利用土地等に該当すると決められません。都市計画上の区域、所有期間、売却価格、買主の利用予定は写真に写らないためです。写真は所在地と現況を説明する補助として扱い、必要な資料は自治体の確認書案内と国税庁の要件で確かめます。これは説明用の生成画像で、実際の確認書交付や売買の物件ではありません。
国交省の自治体向け通知は、買主が利用せず転売するだけの場合や、空き地を再び低未利用の駐車場にする場合は、原則として対象になる利用ではないと説明しています。どの範囲をいつ、誰が使う予定かを聞き、自治体の確認書に必要な書類へつなげてください。
相談前は、所在地・価格・利用予定を一枚に整理する
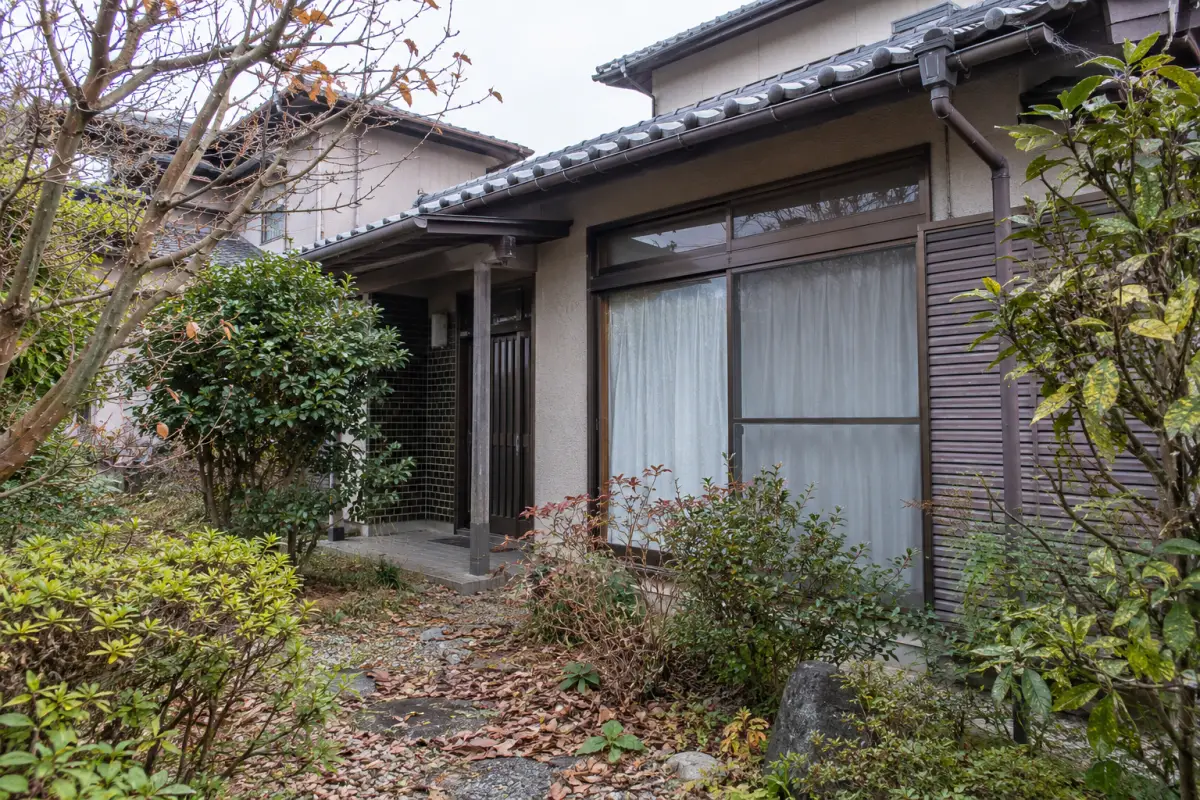
まず、土地の所在地と地番、都市計画上の区域、現在の使い方、建物の有無を並べます。建物や敷地は、現況が分かる写真を撮影日と場所付きで残します。写真は申請先が求める資料の代わりと決めつけず、自治体の提出書類一覧で確認してください。古い家なら立入りに危険がない範囲で外観と建物周囲を記録し、家財や傷みで見えない部分は未確認と明記します。
次に、取得時の契約書や登記資料、売買契約案、土地と建物それぞれの対価、譲渡費用の資料をそろえます。売却済みなら契約書の写しを用意します。買主の利用予定、仲介の有無、以前の分筆やほかの税特例の利用もメモしておくと、市区町村と税務署で確認する論点を分けられます。これは相談のための整理方法で、全国一律の申請様式ではありません。
確認書の窓口と、税の申告先は別
土地所在地の市区町村に、低未利用土地等確認書の交付に必要な書類と受付方法を確認します。国交省は売主向けの申請書と、仲介の有無に応じた譲渡後の利用に関する様式を掲載しています。手元の写真、契約書、買主の利用予定をどの様式で示すかは、所在市区町村の案内に合わせて確認します。
税の特例を受けるには、確定申告書に適用を受ける旨を記載し、譲渡所得の内訳書、市区町村の確認書、土地と上物を合わせた売却額が上限以下と分かる売買契約書の写し等を添付します。確認書があっても税務署の判断は別です。申告先や併用できない特例、相続・共有など個別の計算は、国税庁の最新案内を見ながら所轄税務署や税理士に確認してください。
制度と申告の確認:国税庁の適用要件・提出書類/国土交通省の制度・確認書様式/2024年の確認書交付実績。相談前の整理には現地で見る順番も参照してください。